Decreto promulga acordo sobre serviços aéreos entre Brasil e Paraguai e consolida regras para operações internacionais
Decreto promulga acordo sobre serviços aéreos entre Brasil e Paraguai e consolida regras para operações internacionais
Publicado no Diário Oficial da União em 6 de novembro de 2026, o Decreto nº 13.148/2026 promulga o Acordo sobre Serviços Aéreos entre o Brasil e o Paraguai, firmado em Brasília em 8 de junho de 2016, estabelecendo o marco jurídico aplicável à exploração de serviços aéreos internacionais entre os dois países.
O acordo contempla disposições relevantes para as companhias aéreas designadas, abrangendo direitos de tráfego de passageiros, bagagens e cargas, liberdade para definição de tarifas e capacidade operacional, além da possibilidade de celebração de acordos de compartilhamento de códigos (code-share), observadas as condições estabelecidas entre as Partes.
Também merece destaque o tratamento tributário e aduaneiro previsto no instrumento. Com base na reciprocidade e nos limites da legislação nacional, o texto estabelece isenções de direitos alfandegários, impostos indiretos, taxas de inspeção e outros gravames incidentes sobre aeronaves, combustíveis, lubrificantes, peças sobressalentes, equipamentos e suprimentos destinados ou utilizados na operação e manutenção das aeronaves empregadas nos serviços acordados.
Além disso, o instrumento prevê regras específicas para operações não regulares, inclusive com direitos de tráfego de 3ª, 4ª, 5ª e 6ª liberdades, sem limitação do número de voos de passageiros e de carga, observada a legislação nacional de cada país.
Um aspecto importante quanto à sua vigência: o acordo já havia sido aprovado pelo Congresso Nacional por meio do Decreto Legislativo nº 8/2020 e entrado em vigor no plano internacional para o Brasil em 27 de julho de 2020. Portanto, o Decreto nº 13.148/2026 não institui um novo acordo nem inaugura sua vigência internacional, mas formaliza sua promulgação no ordenamento jurídico brasileiro.
Di Ciero Advogados
Imagem:©[Be Easy] via Canva.com

Acordo estabelece diretrizes para serviços aéreos internacionais entre Brasil e Costa do Marfim
Acordo estabelece diretrizes para serviços aéreos internacionais entre Brasil e Costa do Marfim
O Decreto nº 13.165/2026 promulgou o Acordo sobre Serviços Aéreos entre o Governo da República Federativa do Brasil e o Governo da República da Côte d’Ivoire, firmado em Abidjã, em 13 de outubro de 2017.
O instrumento estabelece diretrizes para a exploração de serviços aéreos entre os dois países, contemplando aspectos relacionados à designação de empresas aéreas, autorização de operações, direitos de tráfego, capacidade, compartilhamento de voos e flexibilidade operacional.
Entre os pontos de destaque, o artigo 10 prevê benefícios aduaneiros para bens destinados à operação e manutenção das aeronaves, incluindo combustíveis, lubrificantes, peças sobressalentes, motores e equipamentos, observadas as condições previstas no Acordo e na legislação nacional.
O instrumento também disciplina questões relacionadas à segurança operacional, tarifas aeronáuticas, concorrência e trânsito internacional de passageiros e cargas.
Para as companhias aéreas, o acordo representa um importante avanço na estruturação das relações de transporte aéreo entre os países, proporcionando maior segurança jurídica e estabelecendo parâmetros para o desenvolvimento das operações internacionais.
Di Ciero Advogados
Imagem gerada por IA.
Brazil's Leading Lawyers Awards (BRALLAW)
Brazil’s Leading Lawyers Awards (BRALLAW)
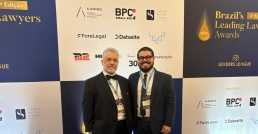
Os sócios Paulo Ricardo Stipsky e Douglas S. Ayres Domingues representaram Di Ciero Advogados no jantar de gala da 6ª edição do Brazil’s Leading Lawyers Awards (BRALLAW), promovido pelo guia Leaders League Brasil, no dia 11 de novembro, em São Paulo. O evento reuniu cerca de 500 lideranças entre sócios de escritórios e executivos jurídicos de todo o país em uma noite de celebração, networking e troca de experiências sobre os rumos do mercado jurídico.
Na ocasião, Di Ciero Advogados foi um dos escritórios finalistas na categoria ESG. Um imenso orgulho para o escritório, que neste ciclo já havia sido reconhecido como referência em Direito Aeronáutico, assim como nossas sócias Simone Di Ciero, Luisa Medina e Valeria Curi de Aguiar e Silva Starling.
Seguimos comprometidos em fortalecer nossas conexões e oferecer soluções jurídicas estratégicas e de excelência aos nossos clientes e parceiros do setor de aviação.
Di Ciero Advogados
Nova lei reduz custo tributário do querosene de aviação no Rio de Janeiro
Nova lei reduz custo tributário do querosene de aviação no Rio de Janeiro
Foi publicada nesta segunda-feira (16), no diário oficial do estado do Rio de Janeiro, a Lei 11.363, de 13 de novembro de 2026, que reestabelece o regime tributário especial do ICMS aplicável às operações com Querosene de Aviação (QAV) destinadas ao abastecimento de aeronaves no estado do Rio de Janeiro.
Segundo a lei em questão, ficam diferidos o lançamento e o pagamento do ICMS incidente na saída de querosene de aviação (QAV) promovida por produtor nacional de combustíveis com destino a estabelecimento distribuidor da mercadoria, ambos localizados no Estado do Rio de Janeiro.
O imposto diferido será pago englobadamente com o ICMS devido pela distribuidora nas saídas internas subsequentes.
Quanto ao transporte aéreo internacional, fica assegurada a manutenção dos créditos do ICMS relativos às operações anteriores e dispensado o respectivo estorno, considerando que a saída de querosene de aviação (QAV) destinada ao uso ou consumo de bordo de aeronave exclusivamente em tráfego internacional com destino ao exterior fica equiparada à exportação, não havendo, portanto, incidência do ICMS.
A Lei 11.363 entra em vigor em 1º de dezembro de 2026, sendo que o regime tributário especial nela previsto vigorará pelo prazo de 5 (cinco) anos.
Desde que o diferimento deixou de vigorar, com o fim da vigência do Decreto nº 43.128/2011, em 31/12/2025, havia ficado mais caro abastecer no RJ, em que pese a regra constitucional de desoneração de toda a cadeia na exportação, devido a dificuldades no aproveitamento do ICMS incidente nas cadeias anteriores. Agora, com a nova norma, a tendência é que o ICMS não seja repassado na composição do preço do QAV quando destinado ao abastecimento de aeronave em tráfego internacional.
Di Ciero Advogados
Imagem:©[JAROMIR CHALABALA] via Canva.com
I Congresso LatinoAmericano de Direito Aduaneiro
I Congresso LatinoAmericano de Direito Aduaneiro
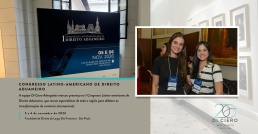
Nos dias 5 e 6 de novembro de 2026, representando Di Ciero Advogados, as advogadas Vitória Oliveira e Jacqueline Lui participaram do I Congresso Latino-Americano de Direito Aduaneiro, realizado na Faculdade de Direito – Universidade de São Paulo.
O evento reuniu renomados especialistas em Direito Aduaneiro da América Latina para dois dias de debates sobre temas como os desafios do comércio internacional, a facilitação do comércio, a integração regional, a justiça aduaneira e o futuro das aduanas.
Organizado pela Associação Latino-Americana de Direito Aduaneiro (ALDA) e pelo Instituto de Pesquisa em Direito Aduaneiro (IPDA), o Congresso teve como um de seus principais eixos a autonomia científica e jurídica do Direito Aduaneiro, promovendo reflexões sobre sua consolidação como ramo jurídico próprio e sua importância no cenário internacional.
A presença de Di Ciero Advogados em eventos como o deste mês reforça o compromisso do escritório com o acompanhamento das discussões e dos avanços do Direito Aduaneiro, especialmente em temas que impactam diretamente as operações de seus clientes e os desafios enfrentados pelos diversos setores que atuam no comércio internacional, incluindo o setor aéreo.
É também uma oportunidade de atualização, troca de experiências e aprofundamento técnico dos nossos profissionais.
Di Ciero Advogados
TEMA 118 - STF tirou o ISS da base do PIS/COFINS, mas quem recupera o passado ainda não está definido
TEMA 118 – STF tirou o ISS da base do PIS/COFINS, mas quem recupera o passado ainda não está definido
O Supremo Tribunal Federal decidiu que o ISS não pode ser tratado como receita da empresa prestadora de serviços e, por isso, deve sair da base de cálculo do PIS e da COFINS.
O resultado veio em 21 de outubro de 2026, por 6 votos a 5, no julgamento do Tema 118 da repercussão geral (RE 592.616). A tese está vencida no mérito. O que ainda não está decidido é quem terá direito de recuperar o que pagou a maior nos últimos anos.
O QUE O STF DECIDIU?
A maioria seguiu a linha do voto do Ministro Celso de Mello, relator original. Para essa corrente, o valor do ISS apenas passa pela contabilidade do prestador a caminho do cofre municipal. Não se incorpora ao patrimônio da empresa em caráter definitivo e, portanto, não é receita nem faturamento para fins do art. 195, I, b, da Constituição. É o mesmo raciocínio que excluiu o ICMS da base das contribuições no Tema 69, a chamada “tese do século”.
A divergência, aberta pelo Ministro Dias Toffoli e acompanhada, entre outros, pelos Ministros Edson Fachin e Alexandre de Moraes, sustentava que o ISS tem lógica própria. Não é imposto não cumulativo, não segue a sistemática de destaque e crédito do ICMS e tem o prestador como contribuinte em nome próprio. Para essa corrente, o valor embutido no preço seria receita da empresa como qualquer outra. A diferença de um único voto mostra o quanto a questão foi disputada, mas não enfraquece o resultado: decisão de repercussão geral vincula todo o Judiciário.
POR QUE, NESTE CASO, O PASSADO VALE MAIS QUE O FUTURO?
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 extinguem o PIS e a COFINS a partir de 1º de janeiro de 2027, quando a CBS assume o lugar das duas contribuições.
Na prática, a utilidade da tese está nos valores que poderão ser recuperados e não nos valores que deixarão de ser cobrados, visto que os próprios tributos deixarão de ser exigidos em 2027.
Ou seja, a relevância da tese está nos recolhimentos passados, e é exatamente sobre esse período que o STF ainda vai se pronunciar.
O QUE AINDA FALTA DECIDIR
O Plenário optou por discutir eventual limitação temporal dos efeitos da decisão (a modulação) apenas em embargos de declaração, depois da publicação do acórdão. Um dos motivos é que quatro dos votos de mérito foram dados por ministros já aposentados, que não poderão votar essa etapa.
O sinal, porém, já foi dado. Segundo a própria Procuradoria-Geral da Fazenda Nacional, os Ministros Luiz Fux e André Mendonça propuseram modulação ainda na sessão, e o Ministro Fux sugeriu ressalvar as ações já ajuizadas. A PGFN anunciou que vai opor embargos com esse pedido.
O PRECEDENTE MAIS PRÓXIMO É UM PARALELO CONFIÁVEL?
Pode ser que sim, mas não há certeza. No Tema 69, o STF decidiu que a exclusão do ICMS só produziria efeitos a partir da data do julgamento do mérito (15/03/2017), ressalvadas as ações judiciais e os pedidos administrativos protocolados até aquele dia. Essa modulação só veio em maio de 2021, mais de quatro anos depois. Quem ajuizou ação nesse intervalo e chegou a ter decisão definitiva favorável passou a enfrentar ações rescisórias da União, que o STF e o STJ reconheceram como cabíveis.
Se critério semelhante for adotado no Tema 118, quem não tinha ação ou pedido administrativo protocolado até 21/10/2026 pode ficar sem direito à recuperação do período anterior. Não há, contudo, decisão nesse sentido até aqui.
O PEDIDO DE SUSPENSÃO NACIONAL DA PGFN
Um dia depois do julgamento, a PGFN pediu ao relator a suspensão de todos os processos judiciais e administrativos sobre o tema, em qualquer instância, até o trânsito em julgado. Como alternativa, pediu tutela de urgência com o mesmo efeito. A Fazenda afirma haver mais de 23 mil ações sobre o Tema 118 no país.
O argumento central é evitar a repetição do Tema 69: decisões aplicando a tese sem modulação, coisas julgadas formadas no intervalo e uma nova onda de rescisórias. A PGFN também deixa claro que, enquanto os embargos estiverem pendentes, seguirá recorrendo nos processos e a Receita Federal continuará se opondo aos pedidos administrativos de restituição e compensação.
Se o pedido for acolhido, os processos ficam parados no estado em que estão, inclusive os que já teriam condições de ser julgados com base no novo precedente.
COMO CADA EMPRESA DEVE SE POSICIONAR AGORA?
O efeito concreto varia conforme a situação de cada prestadora de serviços
- Com ação ajuizada ou pedido administrativo protocolado antes de 21/10/2026: está na posição mais protegida caso se repita o critério do Tema 69, mas provavelmente terá que aguardar o julgamento dos embargos de declaração para adotar qualquer medida.
- Sem ação, ou com ação ajuizada depois do julgamento: o direito ao período passado depende inteiramente do que o STF vier a decidir nos embargos.
- Na apuração corrente: excluir o ISS da base por conta própria, antes de a Receita Federal se ajustar formalmente ao precedente, pode gerar questionamento do Fisco.
3 PROVIDÊNCIAS QUE DEVEM SER TOMADAS DESDE JÁ
Independentemente do cenário
- Levantar quanto de ISS compôs a base do PIS e da COFINS nos últimos cinco anos.
- Conferir se a empresa tem ação ou pedido administrativo sobre o tema e em que data foi protocolado.
- Acompanhar três atos que ainda virão: a publicação do acórdão, o julgamento dos embargos com o pedido de modulação e a decisão sobre a suspensão nacional.
O mérito está decidido. O alcance da decisão no tempo, que neste caso é quase tudo, ainda não.
Douglas S. Ayres Domingues | Sócio de Di Ciero Advogados
Imagem:©[Mila Kotova] via Canva.com
Di Ciero 20 anos
Di Ciero 20 anos
Há 20 anos, Di Ciero Advogados iniciava uma trajetória pautada pelo compromisso inegociável de colocar o interesse de nossos clientes no centro de cada decisão. Duas décadas depois, a consolidação de nossa reputação como um escritório orientado para resultados é o maior testemunho do trabalho ético, sério e dedicado de toda a nossa equipe.
Ao longo da jornada, nos tornamos referência global em Direito Aeronáutico. Contamos com profissionais reconhecidos internacionalmente nos principais rankings e no mercado da aviação, além de termos expandido nossa atuação com excelência para diversas áreas estratégicas e correlatas do direito corporativo e regulatório.
Chegar até aqui traz um orgulho imenso pelo caminho percorrido, mas, acima de tudo, energia e entusiasmo para olhar adiante.
Agradecemos a cada cliente, parceiro e integrante da nossa equipe por fazerem parte desta história. Que venham os próximos capítulos.
Di Ciero Advogados
Supremo marca conciliação sobre redução da jornada após ações da CNI e CNC contra Emenda Constitucional
Supremo marca conciliação sobre redução da jornada após ações da CNI e CNC contra Emenda Constitucional
Em meio aos preparativos das empresas para a implementação da nova jornada de trabalho prevista pela Emenda Constitucional 141/2026, a Confederação Nacional da Indústria (CNI) e a Confederação Nacional do Comércio (CNC) ajuizaram no Supremo Tribunal Federal (STF) as Ações Diretas de Inconstitucionalidade (ADIs) 8042 e 8041, que questionam a constitucionalidade da norma. A emenda estabelece, em uma primeira etapa, a redução da jornada de 44 para 42 horas semanais, com dois descansos por semana, no prazo de 60 dias, e prevê a redução para 40 horas semanais um ano depois.
O ministro da Primeira Turma do STF, Flávio Dino, marcou para a próxima terça-feira, dia 10, às 14h, uma audiência de conciliação para discutir a implementação da EC 141/2026, sob o argumento de que a própria emenda mantém a exigência de negociação coletiva para ajustar a jornada diária ao novo limite semanal.
A audiência foi convocada no âmbito da ADI 8041, proposta pela CNC, com a intimação de representantes das categorias econômicas. das entidades de representação geral dos trabalhadores, da Advocacia-Geral da União (AGU), do Senado Federal, da Câmara dos Deputados e da Procuradoria-Geral da República (PGR).
Gabriella Gaida | Sócia de Di Ciero Advogados
Imagem:©[Fallguni Madal] via Canva.com
Imposto seletivo: governo zera alíquota para aeronaves do transporte aéreo regular em 2027
Imposto seletivo: governo zera alíquota para aeronaves do transporte aéreo regular em 2027
Publicada em 4 de novembro de 2026, a Medida Provisória nº 1.399/2026 estabelece as alíquotas do Imposto Seletivo (IS) para 2027 e prevê tratamento diferenciado para aeronaves adquiridas ou arrendadas por empresas de transporte aéreo regular.
O Imposto Seletivo foi instituído pela Lei Complementar nº 214/2025 e incidirá, entre outras operações, sobre a produção, a comercialização e a importação de aeronaves classificadas nos códigos da Nomenclatura Comum do Mercosul (NCM) previstos na legislação.
A nova Medida Provisória, cujos efeitos estão previstos para começar em 2 de fevereiro de 2027, estabelece, em seu art. 6º, a redução a zero da alíquota do IS, até 31 de dezembro de 2027, nas hipóteses de aquisição ou arrendamento de aeronaves por empresa concessionária de linha regular de transporte aéreo.
Companhias aéreas brasileiras
Para as companhias aéreas brasileiras, a medida é especialmente relevante nas operações de aquisição ou arrendamento de aeronaves, inclusive provenientes do exterior.
Embora essas operações possam estar sujeitas ao Imposto Seletivo, observadas as hipóteses legais de ocorrência do fato gerador, a nova MP estabelece alíquota zero até 31 de dezembro de 2027, desde que atendidos os requisitos da NC (88-1).
No caso de aeronaves importadas temporariamente para utilização econômica, também deve ser considerado o art. 434, § 6º, da LC nº 214/2025, que prevê a suspensão parcial do IS, com recolhimento proporcional ao período de permanência do bem no País. Entretanto, quando a operação estiver abrangida pela alíquota zero prevista na MP, não haverá valor do IS a recolher em decorrência dessa tributação proporcional.
Companhias aéreas estrangeiras
Para as companhias aéreas estrangeiras que operam voos internacionais regulares com aeronaves estrangeiras, o tratamento tributário decorre, em regra, de outro fundamento: o regime aduaneiro de admissão temporária.
A Instrução Normativa RFB nº 1.600/2015 estabelece a concessão automática da admissão temporária, com suspensão total dos tributos incidentes na importação, para aeronaves utilizadas no transporte internacional de passageiros ou cargas que ingressem no Brasil exercendo essa atividade.
A aplicação desse regime ao Imposto Seletivo está expressamente assegurada pelo art. 434, § 4º, da LC nº 214/2025, que prevê a suspensão do pagamento do imposto na importação de bens submetidos aos regimes aduaneiros especiais nele referidos.
Portanto, as aeronaves estrangeiras que ingressarem no Brasil para realizar transporte aéreo internacional poderão permanecer sob o regime de admissão temporária automática, com suspensão total do IS, inclusive quando operadas em interchange, desde que observadas as condições da legislação aduaneira e o entendimento da Coordenação-Geral de Tributação (Cosit).
Conclusão
A MP nº 1.399/2026 representa uma medida importante para o setor aéreo ao preservar, durante 2027, a alíquota zero do Imposto Seletivo nas aquisições e arrendamentos de aeronaves abrangidos pela NC (88-1) da TIPI.
Para as companhias estrangeiras que utilizam aeronaves no transporte internacional, permanece igualmente relevante a suspensão total do imposto decorrente do regime de admissão temporária automática.
Embora ambos os tratamentos possam resultar na ausência de recolhimento do IS, seus fundamentos e requisitos são distintos. A aplicação deve considerar a classificação fiscal da aeronave, a natureza da operação e o regime aduaneiro utilizado.
Por fim, como a medida estabelece um tratamento transitório para 2027, será necessário acompanhar sua tramitação no Congresso Nacional, os efeitos das regras constitucionais de conversão da MP em lei e a futura legislação que disciplinará as alíquotas a partir de 2028.
Vanessa Ferraz Coutinho | Sócia de Di Ciero Advogados
Imagem:©[Christiana Dj] via Canva.com
Imóvel na Holding sem ITBI - A decisão do STF e os limites que ela não removeu
Imóvel na Holding sem ITBI – A decisão do STF e os limites que ela não removeu
Quem tem ou pretende constituir uma holding patrimonial acaba de receber uma resposta aguardada há anos: levar imóveis para o capital social da empresa não gera ITBI, ainda que a sociedade tenha como atividade principal locar, comprar ou vender imóveis. A resposta, porém, vem acompanhada de limites que, se mal compreendidos, transformam a economia esperada em autuação.
A decisão do Supremo Tribunal Federal no Tema 1.348 representa um importante avanço para o planejamento patrimonial e sucessório, ao reconhecer que a imunidade do ITBI na integralização de imóveis ao capital social não depende da atividade preponderante da empresa. O entendimento encerra uma discussão que há anos gerava insegurança para famílias, empresários e investidores que optam pela utilização de holdings patrimoniais.
Veja a seguir a informação consolidada que a equipe Di Ciero Advogados preparou para você!
O QUE O STF DECIDIU?
Em sessão virtual encerrada em 19 de outubro de 2026, o Supremo Tribunal Federal concluiu o julgamento do Tema 1.348 da repercussão geral (RE 1.495.108/SP). O caso nasceu de uma cobrança da Prefeitura de Piracicaba contra uma administradora de bens próprios, que o Tribunal de Justiça de São Paulo havia validado sob o argumento de que a atividade imobiliária da empresa afastaria a imunidade. Prevaleceu o voto do relator, Ministro Edson Fachin, vencidos os Ministros Gilmar Mendes e Flávio Dino. A tese fixada foi a seguinte:
A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão.”
O raciocínio é de leitura do texto constitucional.
O art. 156, § 2º, I, protege duas situações distintas: a formação do capital, de um lado, e as reorganizações societárias (fusão, incorporação, cisão e extinção), de outro. Para a maioria, a ressalva da atividade imobiliária, que aparece no fim do dispositivo, alcança apenas o segundo grupo. Integralizar capital é dar origem à empresa ou ampliá-la, não reorganizá-la.
O QUE MUDA NA PRÁTICA?
Para a holding patrimonial, a principal mudança é o fim de uma exigência que acompanhava a estrutura por anos: a verificação posterior das receitas da sociedade, com base no CTN, para saber se a imunidade seria mantida ou se o imposto seria cobrado retroativamente. Na integralização de capital, a natureza das receitas deixa de importar. Para quem já recolheu ITBI na integralização sob o fundamento da atividade preponderante, abre-se espaço para discutir a restituição, observado o prazo de cinco anos contado do pagamento. Para quem tem processo em curso sobre o tema, a tese passa a orientar o desfecho em todo o Judiciário.
O QUE CONTINUA EM ABERTO
A decisão não é um salvo-conduto. Três pontos seguem exigindo atenção:
- LIMITE DO CAPITAL: Conforme já definido no Tema 796, a imunidade alcança apenas o valor efetivamente integralizado. Se o imóvel é transferido por valor superior ao capital subscrito e a diferença vai para reserva de capital, o excedente é tributado.
- SUBSTÂNCIA: A própria tese ressalva simulação e fraude à lei. Estruturas sem propósito, criadas apenas para viabilizar a transferência de um imóvel que será vendido logo em seguida, continuam expostas a questionamento.
- DEFINIÇÃO DOS EFEITOS NO TEMPO: A comunicação oficial do STF não menciona modulação, mas o acórdão ainda não foi publicado e eventuais embargos de declaração podem levar o tema de volta à pauta. Para pedidos de restituição, esse ponto pode ser decisivo.
E A REFORMA TRIBUTÁRIA?
A reforma não alterou a imunidade. Mas a Lei Complementar 227/2026 mudou o terreno em volta dela, em três frentes.
Na base de cálculo do ITBI, o novo art. 38 do CTN define valor venal como o valor de negociação à vista em condições normais de mercado e autoriza o município a estimá-lo por critérios técnicos.
Os municípios sustentam que isso superou o Tema 1.113 do STJ, que vedava o arbitramento prévio por valor de referência. O TJSP ainda não tem posição uniforme: há câmara afirmando que a lei não autoriza a adoção automática do valor de referência sem procedimento administrativo, e há câmara entendendo que o Tema 1.113 foi parcialmente superado.
Para a holding, o risco é concreto: com a imunidade garantida, a disputa tende a migrar para o valor do imóvel e, por consequência, para o eventual excedente sobre o capital.
No momento do pagamento, nada mudou. O dispositivo que permitiria antecipar a cobrança para antes do registro (art. 35-A do CTN, na redação do projeto) foi vetado.
Vale ressaltar que a reforma para holdings não impactou apenas o ITBI, o que exige uma reavaliação de estruturas e planejamento fino para a reorganização de patrimônio, principalmente em um cenário não apenas de risco tributário, mas também de crescente endividamento e insegurança jurídica.
Di Ciero Advogados
Imagens geradas por IA